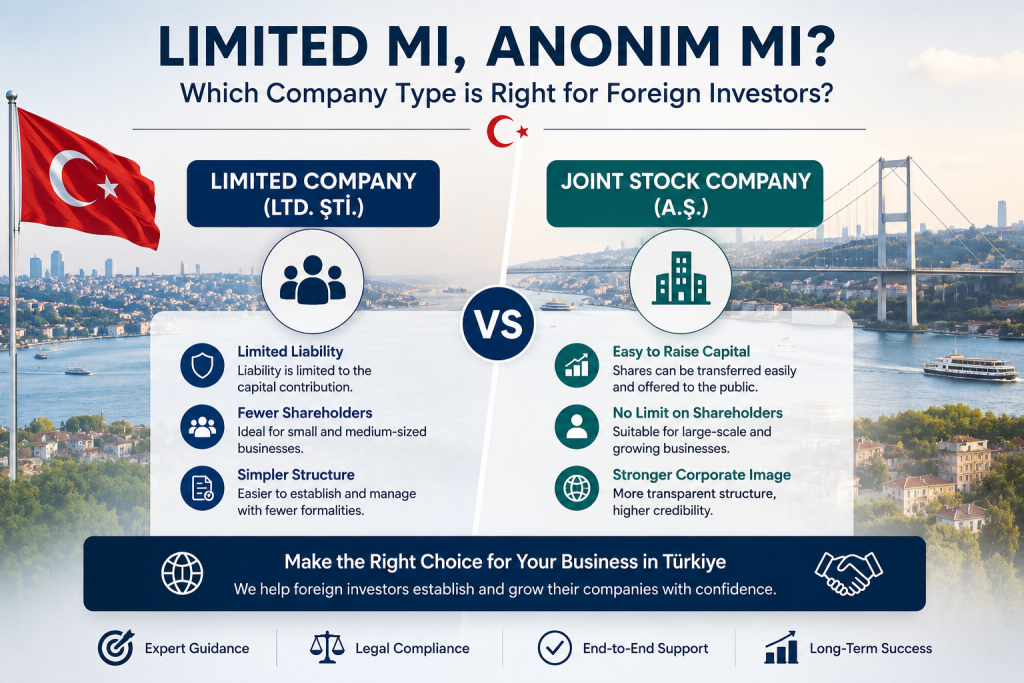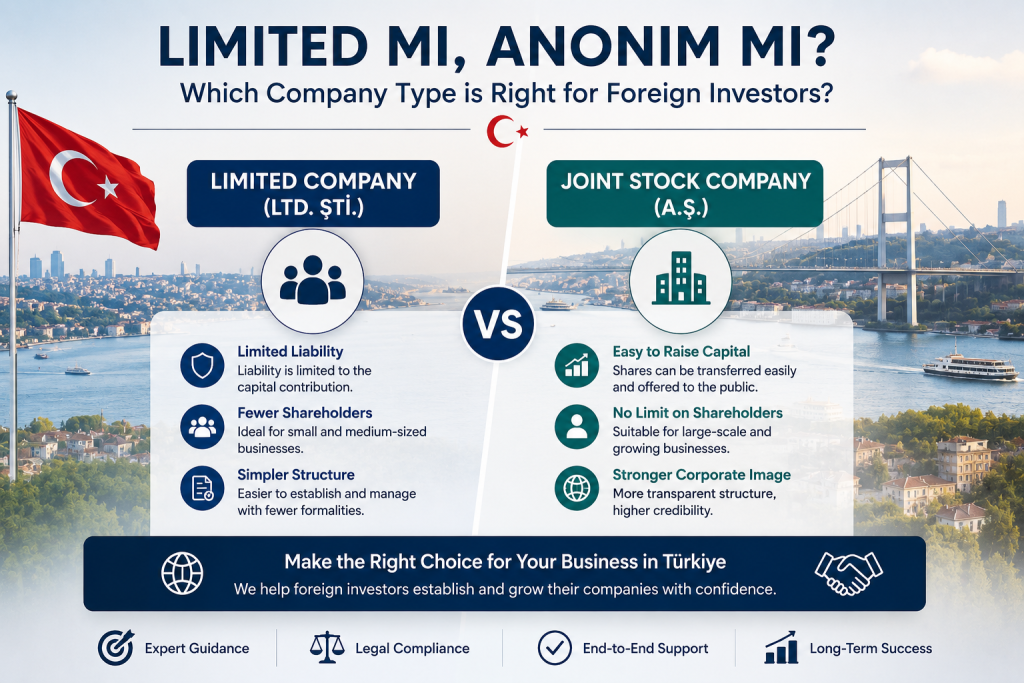
La première question à laquelle tout investisseur étranger décidant de créer une entreprise en Turquie doit répondre avant sa création est la suivante : Société à Responsabilité Limitée (SARL) ou Société Anonyme (SA) ? Ce choix n’est pas qu’une simple formalité ; il détermine directement l’impôt que vous paierez à l’avenir, si vos biens personnels sont menacés, la facilité de transfert de vos actions et la capacité de votre entreprise à attirer des investisseurs/à être cotée en bourse.
Dans ce guide, nous comparons les deux types de sociétés sous l’angle du capital, de la responsabilité, du transfert d’actions et de la fiscalité, à la lumière de la législation de 2026 et des pratiques actuelles ; et nous précisons quel type l’investisseur étranger doit choisir dans quel scénario.
Réponse courte : Pour une activité de service, de conseil ou de commerce de petite/moyenne taille, avec peu d’associés, la société à responsabilité limitée est rapide et économique. Cependant, s’il s’agit de protéger ses biens personnels contre les dettes publiques, de pouvoir transférer des actions sans impôt, d’attirer des investisseurs ou de viser le prestige/une introduction en bourse, la société anonyme est le plus souvent plus avantageuse.
Différence Fondamentale : Lequel est pour qui ?
Société à Responsabilité Limitée (SARL) : Facile et peu coûteuse à créer ; capital faible ; idéale pour les PME, les entreprises individuelles, le conseil, le commerce électronique et les entreprises familiales.
Société Anonyme (SA) : Plus institutionnelle ; structure de gestion et de capital flexible ; avantage fiscal sur le transfert d’actions ; possibilité d’attirer des investisseurs, d’émettre des actions/obligations et d’être cotée en bourse ; préférée pour la protection personnelle dans les opérations à chiffre d’affaires élevé et risquées.
Dans les deux types, un étranger peut détenir 100%, elle peut être établie avec un seul associé et le processus peut être complété à distance par procuration ; à cet égard, il n’y a pas de différence entre eux. La différence apparaît sous les quatre rubriques suivantes.
Tableau Comparatif
| Critère | Société à Responsabilité Limitée (SARL) | Société Anonyme (SA) |
|---|---|---|
| Capital minimum (depuis 2024) | 50 000 TL | 250 000 TL (système de capital autorisé 500 000 TL) |
| Nombre d’associés | 1 à 50 | Au moins 1, pas de limite supérieure |
| Responsabilité de l’associé quant aux dettes publiques (impôts/SGK) | Responsabilité personnelle proportionnelle à la part | Non responsable (s’il n’est pas membre du conseil d’administration) |
| Forme de transfert d’actions/parts sociales | Notaire + approbation du conseil des associés + registre des parts + enregistrement/publication | Transfert écrit + remise du titre (notaire non requis) |
| Taxe sur le transfert d’actions | Gain en capital (impôt sur le revenu) toujours | Exemption de gain sur les actions détenues pendant 2 ans |
| Direction | Gérant(s) — au moins un associé doit être gérant | Conseil d’administration — un professionnel externe peut être nommé |
| Flexibilité du capital/investisseur | Limitée | Élevée (actions, obligations, introduction en bourse) |
| Prestige / institutionnalisation | Moyenne | Élevée |
| Obligation d’avoir un avocat sous contrat | Non | Oui pour un capital déterminé (Loi sur l’Avocature art. 35) |
| Charge administrative | Légère | Plus lourde (assemblée générale, audit, etc.) |
| Taux d’impôt sur les sociétés (2026) | 25% (idem) | 25% (idem) |
1) Responsabilité : Votre patrimoine personnel est-il en danger ?
C’est la différence la plus critique que la plupart des investisseurs négligent. Dans les deux types de sociétés, les associés ne sont en principe responsables des dettes commerciales qu’à concurrence de leur apport en capital. Cependant, la situation change lorsqu’il s’agit des créances publiques — dettes fiscales et dettes de sécurité sociale :
Dans une société à responsabilité limitée (SARL) : Conformément à l’article 35 de la loi n° 6183 sur les procédures de recouvrement des créances publiques, les associés sont personnellement et directement responsables, à concurrence de leurs parts sociales, des dettes fiscales et des dettes de sécurité sociale qui ne peuvent être recouvrées auprès de la société. Autrement dit, même si vous n’avez pas le pouvoir de signature et que vous ne faites pas partie de la direction, l’État peut réclamer la créance sur vos biens personnels.
Dans une société anonyme (SA) : L’associé qui a payé sa dette de capital n’a pas de responsabilité personnelle pour les dettes publiques. Cette responsabilité incombe uniquement aux membres du conseil d’administration / représentants (en leur qualité de représentants légaux). Un associé d’une SA qui ne fait pas partie du conseil d’administration est protégé contre ce risque.
Conclusion : Si vous envisagez un chiffre d’affaires élevé, un secteur risqué ou des opérations à forte intensité de dette/financement, la société anonyme est nettement plus sûre pour protéger votre patrimoine personnel. En effet, dans la pratique, de nombreuses sociétés à responsabilité limitée se transforment en sociétés anonymes par changement de forme juridique lorsqu’elles se développent et que leur risque augmente.
2) Transfert d’actions et fiscalité : L’importance de la « Règle des 2 ans »
Si vous envisagez de vendre votre entreprise ou d’acquérir un partenaire à l’avenir, cette section pourrait faire une différence de millions de lires.
Le transfert de parts sociales dans une société à responsabilité limitée est à la fois lourd en termes de formalités (la rédaction du contrat de transfert chez un notaire, l’approbation du conseil d’associés, l’inscription au registre des parts, l’enregistrement et la publication) et désavantageux sur le plan fiscal : Étant donné que la part ne peut pas être liée à un titre, quel que soit le moment où vous vendez la part (que ce soit après 1 mois ou après 20 ans), le gain réalisé est soumis à l’impôt sur le revenu en tant que plus-value d’appréciation (article 80/4 modifié du Code de l’Impôt sur le Revenu).
Le transfert d’actions dans une société anonyme est bien plus simple (déclaration de transfert écrite et remise du titre ; aucune exigence notariée). Le principal avantage réside dans la fiscalité : Si les actions (ou certificats provisoires d’actions) ont été imprimées et détenues par l’associé personne physique pendant au moins 2 ans (730 jours), le gain réalisé sur la vente est entièrement exonéré de l’impôt sur le revenu (article 80/1 modifié du Code de l’Impôt sur le Revenu).
Note pratique : Dans les sociétés qui passent du statut de SRL à celui de SA par changement de forme juridique, la période passée par l’associé dans la SRL est prise en compte pour le calcul de la période de 2 ans ; cependant, l’impression de titres d’actions après la transformation est obligatoire. Par conséquent, pour un investisseur ayant un plan de sortie (exit), une société anonyme, lorsqu’elle est correctement structurée, offre un avantage fiscal significatif.
3) Capital, Gestion, Prestige et Introduction en Bourse
Capital : Une SRL est établie avec 50.000 TL, une SA avec 250.000 TL (500.000 TL pour les SA non cotées en bourse adoptant le système de capital autorisé). La SRL offre un seuil d’entrée plus bas.
Gestion : Dans une société à responsabilité limitée (SARL), elle est gérée par le(s) gérant(s) et au moins un associé doit être gérant. Dans une société anonyme (SA), il s’agit du conseil d’administration ; les associés n’ont pas l’obligation de faire partie de la direction, un gestionnaire professionnel externe peut être nommé — ce qui est favorable pour les investisseurs/structures institutionnelles.
Marché des capitaux : Seule une société anonyme (SA) peut émettre des actions et des obligations, être cotée en bourse et est adaptée pour les tours de capital-risque/d’investissement.
Prestige et avocat sous contrat : Une société anonyme (SA) est perçue comme plus institutionnelle ; en revanche, les sociétés anonymes (SA) dont le capital social dépasse un certain montant sont tenues d’employer un avocat sous contrat (Loi sur les avocats art. 35) et leurs obligations telles que les assemblées générales/audits sont plus lourdes.
Égalité fiscale : Le taux d’impôt sur les sociétés est le même pour les deux types (25% en 2026). La différence apparaît au niveau de l’associé (transfert d’actions et dividendes).
Guide de Décision pour l’Investisseur Étranger
Une société à responsabilité limitée (SARL) vous convient si : vous êtes une personne seule ou avez peu d’associés ; votre activité est le conseil, l’ingénierie, le logiciel, le commerce électronique ou les services ; un faible coût de démarrage est votre priorité ; vous n’avez pas de projet de vente d’actions/d’investisseur à court terme.
Une société anonyme (SA) vous convient si : vous avez un chiffre d’affaires élevé ou des opérations risquées (protection personnelle) ; une future vente d’actions/sortie (exonération fiscale de 2 ans) ; un tour d’investisseurs, des actions/obligations ou une introduction en bourse ; vous avez de nombreux associés, une structure institutionnelle et le prestige.
N’oubliez pas : la décision n’est pas irréversible. Une société à responsabilité limitée peut être transformée ultérieurement en société anonyme par un changement de type ; cependant, la planifier correctement dès le départ est bien plus efficace en termes de temps et d’impôts.
Pourquoi le soutien d’un avocat expert est-il nécessaire ?
Le choix entre société à responsabilité limitée et société anonyme, bien qu’il puisse paraître simple à première vue, est une décision stratégique prise dans le triangle impôt, responsabilité et stratégie de sortie. Un mauvais choix de type peut entraîner ultérieurement l’exposition de vos biens personnels aux dettes publiques, une charge fiscale inutile lors de la vente d’actions, ou des obstacles structurels lors d’un tour de financement avec des investisseurs.
En tant que Cabinet d’Avocats 2M Hukuk, avec notre équipe de droit des sociétés et de conseil basée à Istanbul, nous offrons un soutien complet aux investisseurs étrangers, depuis le choix du bon type de société jusqu’à la structuration des statuts selon les scénarios d’investisseur/de sortie, en passant par l’émission d’actions/certificats provisoires, la modification de type et les contrats de cession d’actions (SPA). Notre équipe d’avocats à Istanbul planifie votre structure en fonction des avantages fiscaux de 2026, prépare vos contrats bilingues, y compris en anglais et en arabe, et travaille en coordination avec votre conseiller financier.
Déterminons ensemble quelle structure vous convient. Contactez-nous pour une évaluation préliminaire gratuite.
Foire aux Questions (FAQ)
Pour un investisseur étranger, vaut-il mieux une SARL ou une SA ? Pour un démarrage à faible coût avec un seul ou peu d’associés, la SARL est préférable ; si l’objectif est la protection personnelle, le transfert d’actions sans impôts, l’attraction d’investisseurs ou l’introduction en bourse, la SA est plus avantageuse.
L’associé d’une société à responsabilité limitée est-il personnellement responsable des dettes fiscales de la société ? Oui. L’associé d’une société à responsabilité limitée est directement et personnellement responsable des dettes fiscales et de sécurité sociale qui ne peuvent être recouvrées auprès de la société, à concurrence de sa part de capital (Loi n° 6183, art. 35). Dans une société anonyme, un associé qui n’est pas membre du conseil d’administration n’est pas responsable de cette dette.
Pourquoi la vente d’actions dans une société anonyme peut-elle être exonérée d’impôts ? Si des actions (ou certificats provisoires) ont été émises et que l’associé personne physique les a détenues pendant au moins 2 ans (730 jours), le gain résultant de la vente est exonéré d’impôt sur le revenu (Loi sur l’impôt sur le revenu, art. 80/1). Il n’existe pas une telle exonération pour le transfert de parts sociales dans une société à responsabilité limitée.
Les deux types de sociétés peuvent-ils être créés avec un seul associé et une propriété étrangère ? Oui. Les sociétés à responsabilité limitée et les sociétés anonymes peuvent être créées à distance avec un seul associé personne physique étranger et une propriété 100% étrangère, et par procuration.
Le taux d’impôt sur les sociétés est-il différent pour les sociétés à responsabilité limitée et les sociétés anonymes ? Non. En 2026, le taux général d’impôt sur les sociétés sera de 25 % pour les deux types. La différence réside dans la fiscalité du transfert d’actions et des dividendes au niveau des associés.
Puis-je transformer ultérieurement une société à responsabilité limitée en société anonyme ? Oui. Le changement de type (changement de forme juridique) est possible ; la période passée en tant que société à responsabilité limitée est prise en compte pour le calcul de l’exonération d’actions de 2 ans, mais il est nécessaire d’émettre des certificats d’actions après la transformation.
Ce contenu est fourni à titre d’information générale et ne constitue pas un conseil juridique. La législation et les montants peuvent changer ; avant de prendre votre décision concernant le type de société, veuillez contacter le cabinet d’avocats 2M Hukuk pour obtenir une évaluation spécifique à votre situation.