Introduction
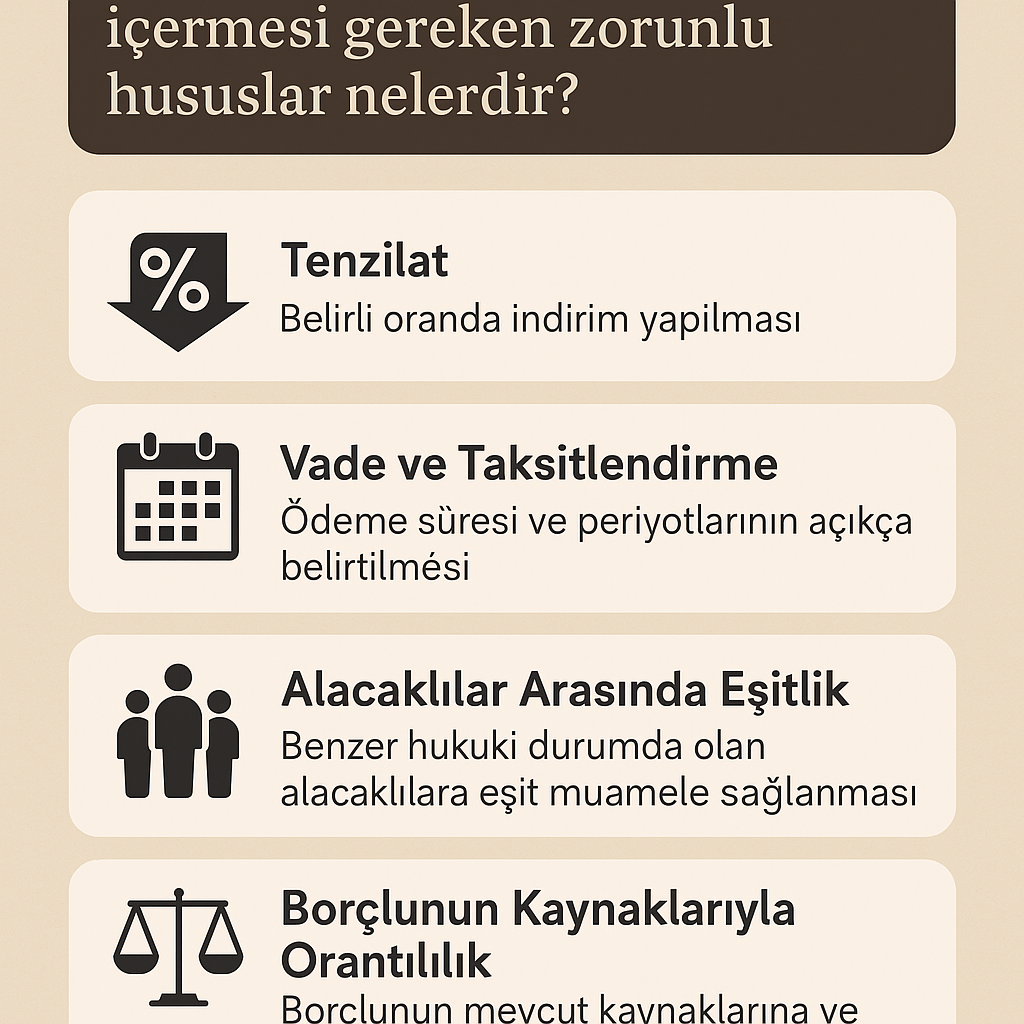
Cette étude analyse les éléments obligatoires que doivent contenir les plans de paiement présentés aux créanciers dans le cadre des projets de concordat, à la lumière des dispositions de la Loi sur l’Exécution Forcée et la Faillite (İİK) et des décisions judiciaires actuelles. L’analyse révèle comment les tribunaux évaluent les éléments fondamentaux tels que les réductions, les échéances, les échelonnements et les périodes de paiement pour les créanciers non privilégiés. L’étude examine les implications pratiques des conditions de confirmation stipulées à l’article 305 de l’İİK, à savoir : l’avantage de la proposition par rapport à la faillite, la proportionnalité aux ressources du débiteur, l’égalité entre les créanciers et l’acceptation du projet par une majorité qualifiée.
Diversité des plans : Les décisions de justice révèlent diverses structures de plans de paiement, notamment le « concordat de réduction », le « concordat d’échéancier » et le « concordat mixte » qui résulte de la combinaison des deux. Les plans présentent une grande variété, incluant des taux de réduction allant de 0 % à 50 %, des ajouts d’intérêts, des renonciations aux intérêts, des échéances s’étendant de quelques mois à dix ans, et différentes périodes de paiement (mensuelles, trimestrielles, semestrielles).
Conditions essentielles d’homologation (Article 305 de la L.E.P.) : Lors de l’homologation d’un plan de paiement, les tribunaux recherchent invariablement les conditions cumulatives suivantes :
Avantage par rapport à la faillite : Le montant proposé doit impérativement être supérieur au montant probable que les créanciers pourraient obtenir en cas de faillite du débiteur.
Proportionnalité avec les ressources : Le plan doit être compatible avec les projections de flux de trésorerie actuels et futurs du débiteur, c’est-à-dire réalisable.
Égalité entre les créanciers : Le plan doit assurer un traitement juste, équilibré et égal à tous les créanciers ayant une situation juridique similaire.
Pouvoir de correction d’office du tribunal : Les tribunaux, même si les créanciers l’ont accepté, ont le pouvoir de corriger d’office un plan de paiement conformément à l’article 305/dernier alinéa du Code d’Exécution et de Faillite (İİK). En particulier dans des situations telles que la durée de l’échéance, le caractère inéquitable de la période de grâce ou une « réduction implicite » se produisant au détriment du créancier dans un environnement inflationniste, les tribunaux interviennent sur le plan en raccourcissant l’échéance, en accélérant la périodicité des paiements ou en avançant la date de début des paiements.
Motifs de rejet et d’annulation : Les raisons les plus courantes de rejet des plans ou de leur annulation en phase d’appel/cassation sont : la violation du principe d’égalité entre les créanciers, le fait que l’offre soit disproportionnée par rapport aux ressources du débiteur, l’utilisation du concordat comme un « outil de crédit bon marché » avec des délais de paiement excessivement longs, et l’existence de doutes sérieux quant à la faisabilité du projet.
1. Taux de remise et pratiques d’application des intérêts dans le projet de concordat
Les décisions judiciaires révèlent que le taux de remise fait preuve de flexibilité en fonction de la situation financière du débiteur. Alors que certains jugements acceptent des taux de remise nets tels que 20 % (1er Tribunal de commerce de Bakırköy – 2020/447), 30 % (Tribunal de commerce d’Ankara Ouest – 2019/785) ou 50 % (1er Tribunal de commerce de Bakırköy – 2022/215), dans de nombreux projets, le paiement intégral du capital sans aucune remise (0 %) est garanti.
Cependant, les plans de paiement sans intérêt et à long terme sont considérés par les tribunaux comme une « réduction implicite ». La Cour régionale d’appel d’Antalya, en affirmant que cela constitue « une réduction implicite des dettes équivalente au taux d’intérêt sur une base annuelle », a statué que le recours à cette méthode par une entreprise qui n’est pas en faillite est contraire au principe de proportionnalité par rapport à ses ressources (Antalya BAM – 2024/345). De même, la Cour de cassation a critiqué les faibles taux d’intérêt proposés dans un contexte de forte inflation, les jugeant perturbateurs de l’équilibre des intérêts : « malgré un taux d’inflation élevé dans notre pays, l’application d’un intérêt mensuel de 1% au détriment des créanciers et la décision d’échelonner le paiement sur une longue période de 4 ans, avec une seule échéance par an » (Cour de cassation, 6e chambre civile – 2025/2139).
En revanche, certains tribunaux ont approuvé des plans prévoyant le paiement de 100 % du principal majoré d’intérêts, établissant ainsi un équilibre en faveur du créancier. Par exemple, dans une décision, la proposition de « payer 100 % des dettes soumises à concordat, avec 20 % d’intérêts supplémentaires » a été acceptée, jugée proportionnelle aux ressources du débiteur (Bakırköy 1er Tribunal de Commerce – 2024/366).
2. Durée, Période de Grâce et Structure des Échéances
Les durées d’échéance des plans de paiement varient considérablement en fonction de la nature du projet. Une large fourchette existe, allant de courtes durées de 15 mois (Bakırköy 1. ATM – 2024/366) à de longues durées de 10 ans (İstanbul BAM 45. HD – 2021/560). Cependant, les tribunaux ont tendance à considérer les longues durées, en particulier, comme un désavantage pour les créanciers. La Cour d’appel régionale d’Ankara a rejeté un plan de paiement sans intérêt de 60 mois au motif suivant : « Selon la pratique établie de la Cour de cassation, une période de paiement aussi longue est contraire à l’objectif du concordat et est de nature à nuire aux créanciers. » (Ankara BAM 23. HD – 2024/1607).
Les périodes de grâce (sans paiement) sont également un élément fréquemment rencontré. Des périodes de grâce allant jusqu’à 6 mois, 1 an ou 24 mois peuvent être proposées. Cependant, les tribunaux soulignent que ces périodes ne doivent pas perturber l’équilibre des intérêts entre créanciers et débiteurs. La Cour d’appel régionale de Bursa a rejeté un plan sans paiement pendant 6 mois et sans intérêt pendant 48 mois, affirmant qu’il « rompt l’équilibre des intérêts entre créanciers et débiteurs en faveur du débiteur » (Bursa BAM 5. HD – 2024/1358).
Les structures de versement sont généralement organisées en périodes mensuelles égales, trimestrielles ou semestrielles. Cependant, des plans de paiement progressifs (par exemple, 10 % la première année, 20 % la deuxième année, 30 % la troisième année, 40 % la quatrième année), adaptés au flux de trésorerie de l’entreprise, sont également acceptés (Bursa 1. ATM – 2022/153).
3. Principe d’égalité entre les créanciers
Le principe d’égalité est l’élément obligatoire le plus critique des plans de paiement. Comme l’a souligné l’Assemblée générale des chambres civiles de la Cour de cassation, « l’établissement d’un plan de paiement juste et équilibré incluant tous les créanciers se trouvant dans une situation similaire, sans aucune distinction entre les créanciers dans le concordat » est essentiel (YHGK – 2023/620).
La violation de ce principe est à elle seule une raison suffisante pour le rejet du plan. En particulier, le fait de proposer un paiement anticipé ou intégral aux petits créanciers tout en étalant celui des grands créanciers sur une longue période, est considéré par les tribunaux comme une manœuvre « contraire au principe d’égalité » et « visant à influencer le quorum d’acceptation ». La Cour de cassation a exprimé cette situation comme suit : « Dans le cas d’espèce, il est constaté que le projet de concordat approuvé prévoit un plan de paiement créant une distinction entre les créanciers ayant une créance faible envers la société demanderesse et ceux ayant une créance élevée, et que le principe d’égalité a été violé. » (Yargıtay 6. HD – 2022/1994).
De même, le fait de conclure des protocoles spéciaux avec certains créanciers pour leur offrir des conditions de paiement plus avantageuses est également considéré comme une violation flagrante du principe d’égalité et peut conduire à la conclusion que le projet est de mauvaise foi (Ankara BAM 23. HD – 2023/309).
4. Proportionnalité avec les ressources et faisabilité
Pour qu’un plan de paiement puisse être approuvé, il est impératif qu’il soit compatible avec les états financiers du débiteur, ses projections de flux de trésorerie et son potentiel d’activité. Les tribunaux effectuent cette évaluation en se basant sur les rapports des commissaires et des experts. Dans les rapports, « la condition selon laquelle le montant proposé sera proportionnel aux ressources du débiteur sera remplie » (Bakırköy 1. ATM – 2024/366) ou « le plan de paiement du projet a été préparé conformément au potentiel d’exploitation et aux prévisions de flux de trésorerie de la société demanderesse » (Bursa 1. ATM – 2022/153) confirment la faisabilité du plan.
Inversement, des situations telles que la société en état d’insolvabilité, des états financiers contradictoires ou l’impossibilité d’atteindre les bénéfices visés, indiquent que le plan est disproportionné par rapport aux ressources et entraînent le rejet de la demande (İstanbul Anadolu 1. ATM – 2021/918 ; Ankara Batı ATM – 2019/785).
Conclusion
Pour qu’un plan de paiement de concordat soumis aux créanciers puisse être homologué, il est impératif qu’il remplisse intégralement les conditions cumulatives stipulées à l’art. 305 de la Loi sur l’Exécution et la Faillite (İİK). Les décisions judiciaires montrent qu’une grande importance est accordée, parmi ces conditions, aux principes d’« égalité entre les créanciers » et de « proportionnalité avec les ressources ». Un plan de paiement acquiert une validité juridique non seulement par son acceptation par la majorité des créanciers, mais aussi par son caractère juste, équilibré, compatible avec les réalités économiques et réalisable. Les tribunaux, en utilisant activement leur pouvoir de corriger ou de rejeter d’office les plans qui dévient de l’objectif de l’institution du concordat, accordent un avantage injuste au débiteur ou causent un préjudice excessif aux créanciers, protègent l’équilibre des intérêts. Par conséquent, l’observation méticuleuse de toutes ces exigences obligatoires lors de la préparation d’un plan de paiement est d’une importance vitale pour le succès du projet. Une suggestion d’article.
Pourquoi le soutien d’un avocat spécialiste en concordat est-il nécessaire ?
Cette étude examine les éléments obligatoires que les plans de paiement soumis aux créanciers dans le cadre des projets de concordat doivent contenir, à la lumière des dispositions du Code de l’exécution et de la faillite (İİK) et des décisions judiciaires récentes. Il est constaté que les tribunaux, lorsqu’ils évaluent les plans de concordat, s’en tiennent strictement à des critères tels que le taux de réduction, l’échéance, les intérêts, le principe d’égalité, la proportionnalité avec les ressources et la faisabilité du plan. En pratique, de nombreuses demandes de concordat sont rejetées en raison de l’absence d’un seul de ces éléments, ou sont annulées par les juridictions supérieures même après avoir été homologuées.
Les décisions judiciaires montrent clairement que, le succès d’un plan de concordat exige une connaissance juridique technique et stratégique. Chaque plan de concordat n’est pas seulement un calendrier de paiement des dettes, mais aussi un projet qui ancre juridiquement la volonté du débiteur de maintenir son existence économique sur une base valide. Une petite erreur de calcul, un document manquant ou une disposition contraire au principe d’égalité durant ce processus peut entraîner le rejet total de la demande de concordat. Par conséquent, la préparation d’un plan de concordat qui protège les intérêts des débiteurs et des créanciers, sous la supervision d’avocats spécialisés en concordat est devenue une nécessité.
Le cabinet d’avocats 2M Hukuk fournit des conseils professionnels à chaque étape du processus de concordat aux entreprises opérant dans les régions d’Istanbul, Tuzla, Pendik, Maltepe, Umraniye, Kartal, Maltepe, Gebze et Tepeören. Nos avocats expérimentés en concordat offrent un soutien juridique complet pour la préparation des plans de paiement conformément aux exigences légales, l’établissement d’une structure acceptable sous la supervision du tribunal et du commissaire, et l’achèvement réussi du processus de confirmation. Un plan de paiement correctement structuré est une étape fondamentale non seulement pour se libérer des dettes, mais aussi pour la restructuration de l’entreprise — c’est pourquoi le soutien d’un avocat spécialisé est d’une importance vitale à chaque étape du processus de concordat.