Introduction
Cette étude analyse le fonctionnement du plan de paiement des dettes après l’homologation judiciaire du concordat, à la lumière des décisions de justice. Les décisions de justice examinées révèlent la nature juridique, le contenu, la diversité, le contrôle de l’application et les conséquences du non-respect du plan de paiement. L’étude résume les dynamiques fondamentales de ce processus contraignant pour le débiteur et les créanciers, ainsi que les différentes approches des tribunaux dans la pratique.
Principales Constatations
Suite à l’examen des décisions de justice, les principales constatations concernant le fonctionnement du plan de paiement post-concordat sont les suivantes :
Force Obligatoire Juridique : Le plan de paiement devient juridiquement contraignant avec la décision d’homologation du concordat par le tribunal. De nombreuses décisions soulignent que cette force obligatoire prend effet immédiatement, sans attendre que la décision soit définitive.
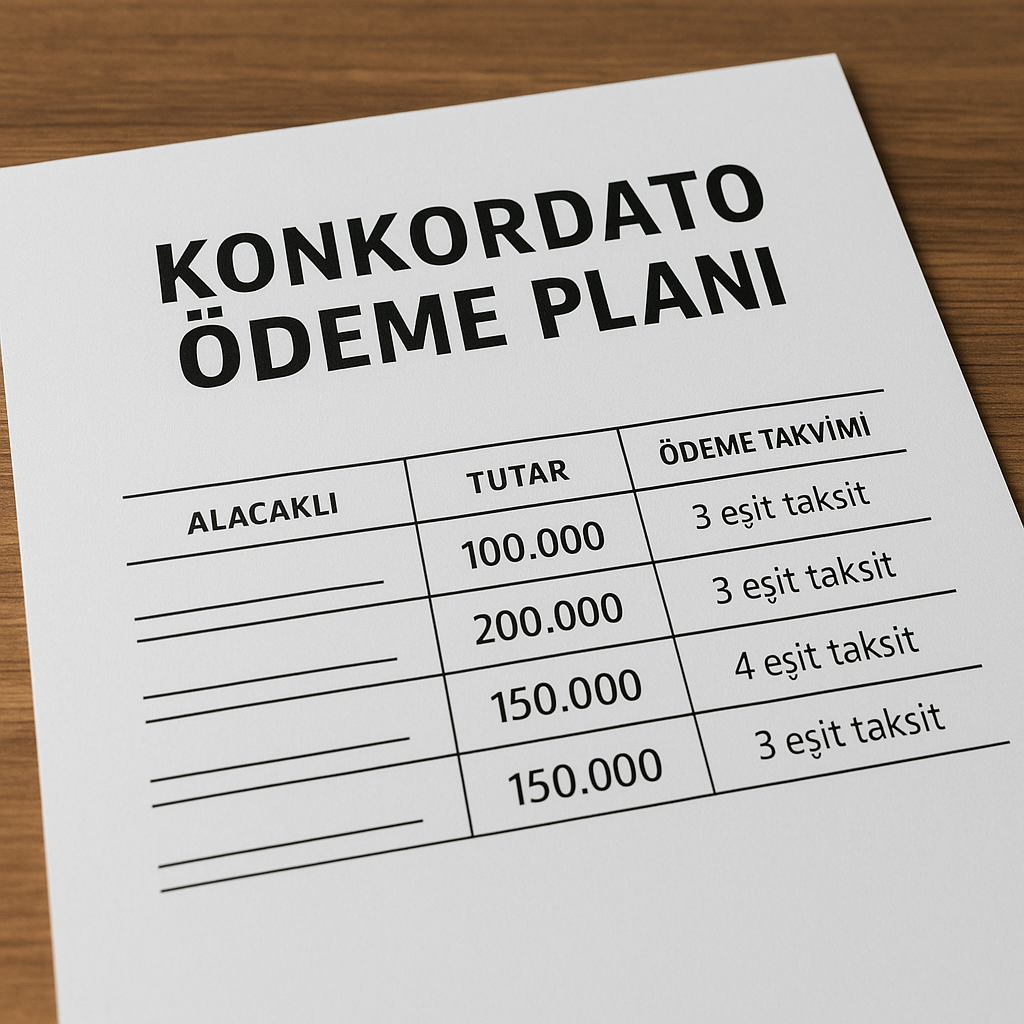
Contenu du plan : Les plans de paiement incluent en détail le montant de la dette à payer (avec ou sans réduction), l’échéance de paiement, le nombre de versements, la fréquence des versements (mensuels, trimestriels, etc.), la date de début des paiements et si des intérêts seront appliqués. Ce plan est considéré comme une annexe intégrante de la décision du tribunal.
Diversité en pratique : Les décisions de justice montrent que des plans de paiement très variés sont approuvés, en fonction de la situation financière du débiteur et de la nature du projet. Certains plans incluent des périodes de grâce, d’autres restructurent les dettes avec ou sans intérêts, et d’autres encore prévoient des versements à taux croissant.
Contrôle et Supervision : Après l’homologation du concordat, un administrateur est généralement nommé pour superviser la mise en œuvre du plan de paiement et surveiller les activités du débiteur. L’administrateur soumet des rapports périodiques au tribunal, fournissant des informations sur le déroulement du processus.
Sanction en cas de non-respect du plan : Si le débiteur ne respecte pas le plan de paiement homologué et ne verse pas les acomptes à temps, le créancier acquiert le droit de demander l’annulation du concordat à son égard, conformément à l’article 308/e de la loi sur l’exécution et la faillite (İİK).
Annulation des décisions : Un projet de concordat et un plan de paiement homologués par le tribunal de première instance peuvent être annulés par la Cour d’appel régionale à la suite d’un examen en appel. Dans ce cas, le plan de paiement approuvé n’entre pas effectivement en vigueur.
1. Nature juridique et entrée en vigueur du plan de paiement de concordat
Le point commun et le plus fondamental dans les décisions examinées est que le plan de paiement devient un texte juridique contraignant pour les créanciers et le débiteur avec la décision d’approbation du tribunal. Comme l’a souligné le 1er Tribunal de commerce d’instance de Bakırköy, « il faut accepter que le concordat devient contraignant avec la décision d’approbation du tribunal et que les créanciers sont tenus de se conformer au plan de paiement présenté dans le cadre du projet de concordat approuvé avec l’obtention de la majorité requise. »
Le moment où cette force obligatoire prendra effet est un détail critique. Ce point a été clairement souligné dans les décisions des tribunaux de Konya et d’Istanbul Anadolu. Dans la décision de la Cour d’appel régionale de Konya, « il a été décidé que la décision d’approbation est devenue immédiatement contraignante (à partir du 13/01/2020) sans attendre que la décision motivée devienne définitive » , ce qui montre que le processus a commencé à s’appliquer rapidement. Cette situation est importante pour que les créanciers recouvrent leurs droits au plus vite et que le débiteur commence à respecter ses obligations.
2. Contenu et diversité des plans de paiement
Les décisions judiciaires montrent qu’il n’existe pas de plan de paiement « standard » et que chaque dossier de concordat est façonné selon ses propres conditions spécifiques.
Montant du paiement et réduction : Les plans peuvent prévoir le paiement intégral de la dette (100 %) (concordat de délai) ou une réduction d’un certain pourcentage (concordat de réduction). Par exemple, le 3ème Tribunal de commerce d’instance de Bakırköy a stipulé dans l’une de ses décisions que 100 % des dettes seraient payées sans intérêt, tandis que le 2ème Tribunal de commerce d’instance d’Ankara a décidé dans un autre dossier que « …toutes les dettes seraient payées avec une réduction de 39,56 % et le solde restant de 60,44 % après un an sans paiement… avec une échéance de 36 mois… » .
Échéances et échelonnement : Les délais de paiement et la fréquence des versements varient considérablement. Il existe un large éventail, des plans à court terme tels que ceux observés dans la décision du Tribunal régional d’Izmir, comme « 3 versements égaux sur une période de 3 mois » jusqu’aux plans à long terme comme celui de la décision du 1er Tribunal de commerce d’instance de Bakırköy, prévoyant « un total de 72 versements ». Les paiements peuvent être organisés sur des périodes mensuelles, trimestrielles, semestrielles ou annuelles.
Période de grâce : Dans de nombreux projets, des périodes de grâce sont prévues pour permettre au débiteur de redresser sa situation financière. Dans un dossier examiné par la 6e Chambre civile de la Cour de cassation, il avait été décidé que les paiements commenceraient après une période de « 1 an sans paiement, sans intérêt » .
Application des intérêts : Les plans peuvent être avec ou sans intérêt. Bien que le paiement sans intérêt soit une pratique courante, certains jugements prévoient l’application d’intérêts sur la dette. Par exemple, le 3e Tribunal de commerce d’instance de Bakırköy a statué dans une de ses décisions que le paiement serait effectué « en versements égaux, avec un intérêt de 5% sur le capital (100% + 5% d’intérêt) » . Le 1er Tribunal de commerce d’instance d’Antalya, quant à lui, a prévu dans une de ses décisions un paiement « avec un intérêt annuel de 24% » .
Distinction entre créanciers garantis et créanciers chirographaires : Dans certaines décisions, des plans de paiement différents sont établis pour les créanciers garantis et les créanciers chirographaires. Avec les créanciers garantis, les dettes sont généralement restructurées en signant des protocoles distincts conformément à l’article 308/h du Code d’exécution et de faillite (İİK).
3. Supervision de la mise en œuvre et rôle du curateur
Le contrôle du respect du plan de paiement après l’homologation du concordat est une étape critique. À cette fin, les tribunaux désignent généralement un administrateur judiciaire. Dans une décision du 1er Tribunal de commerce d’Istanbul Anatolie, la tâche de l’administrateur a été définie comme suit : « présenter à notre tribunal un rapport tous les deux mois concernant la situation des activités commerciales du débiteur et sa capacité à maintenir le paiement de ses dettes conformément au projet » . Les rapports de l’administrateur constituent une preuve importante pour déterminer si le plan de paiement a été violé.
4. Conséquences juridiques du non-respect du plan de paiement
Le non-respect par le débiteur du plan de paiement homologué est l’un des points les plus sensibles de l’institution du concordat. Dans une décision de la Cour d’appel régionale de Gaziantep, cette situation a été clairement exprimée : « le non-paiement à temps d’une des échéances stipulées dans le projet sera suffisant » et « il ne sera pas nécessaire d’accorder un nouveau délai ni de mettre formellement le débiteur en demeure après le défaut d’exécution » .
Le créancier qui n’a pas reçu son paiement peut demander l’annulation du concordat le concernant en saisissant le tribunal qui a homologué le concordat, conformément à l’article 308/e de la L.E.F. Dans une décision du 2e Tribunal de commerce d’Ankara, il a été appliqué le principe selon lequel, suite au défaut de paiement du débiteur, le concordat a été partiellement annulé et le créancier « peut demander l’annulation du concordat le concernant en saisissant le tribunal qui a homologué le concordat, tout en conservant les nouveaux droits qu’il a acquis en vertu du concordat » .
Conclusion
Les décisions judiciaires révèlent que le plan de paiement, après l’approbation du concordat, est un processus structuré mené sous la supervision du tribunal, équilibrant la réhabilitation financière du débiteur et les droits des créanciers. Le plan de paiement est le document fondamental qui, avec la décision de confirmation, devient immédiatement contraignant, réglementant en détail des éléments tels que l’échéance, les versements, les intérêts et la période de grâce, et façonnant l’avenir financier du débiteur. Bien que le contenu des plans varie considérablement d’un dossier à l’autre, leur objectif commun est d’assurer le paiement des dettes selon un calendrier prévisible. Le succès de ce processus, mené sous la supervision d’un syndic, dépend de la fidélité du débiteur au plan de paiement, et le non-respect du plan confère aux créanciers le droit de résilier le concordat, garantissant ainsi l’efficacité du système. Une suggestion d’article.

Pourquoi le soutien d’un avocat spécialisé en concordat est-il nécessaire ?
Le processus de concordat est un mécanisme de restructuration qui exige des connaissances techniques et une expérience juridique, ne laissant aucune place à l’erreur. En particulier, une petite erreur commise lors des étapes de préparation, de mise en œuvre et de supervision des plans de paiement après confirmation peut compromettre à la fois la réhabilitation financière du débiteur et les créances des créanciers. Par conséquent, il est d’une grande importance de travailler avec un avocat spécialisé en concordat du début à la fin du processus.
Les affaires de concordat sont fréquemment rencontrées à Istanbul, particulièrement dans les régions où les activités commerciales et industrielles sont intenses, telles que Tuzla, Pendik, Kartal, Maltepe, Gebze et Çayırova. Les entreprises opérant dans ces régions peuvent, avec le soutien d’un avocat spécialisé en concordat expérimenté, préparer leurs plans de paiement conformément à la législation, gérer professionnellement les relations avec le tribunal et les créanciers, et assurer la réussite du processus.
En bref, le processus de concordat n’est pas seulement un report de dette ; c’est une opportunité qui assure la renaissance de l’entreprise lorsqu’il est géré correctement. Pour que cette opportunité soit menée de manière légalement sécurisée, l’accompagnement d’un avocat spécialisé dans le domaine du concordat est essentiel.