Introduction
Comment fonctionne la procédure de concordat ? Quelles sont les étapes de la demande, du sursis, de l’homologation et du commissaire ?Selon les sources de la littérature, le concordat est un mécanisme d’exécution forcée visant à permettre à un débiteur en difficulté de payer ses dettes de restructurer ses dettes en concluant un accord avec ses créanciers sous la supervision du tribunal et d’éviter une éventuelle faillite. Son objectif principal est de permettre aux débiteurs dont la situation financière s’est détériorée mais qui ont un potentiel de redressement de poursuivre leurs activités commerciales. Le concordat peut être défini comme « la liquidation par le débiteur de ses dettes en s’accordant avec ses créanciers sur les modalités de paiement, à condition de remplir les conditions prévues par la loi ».
Les Étapes de la Procédure de Concordat
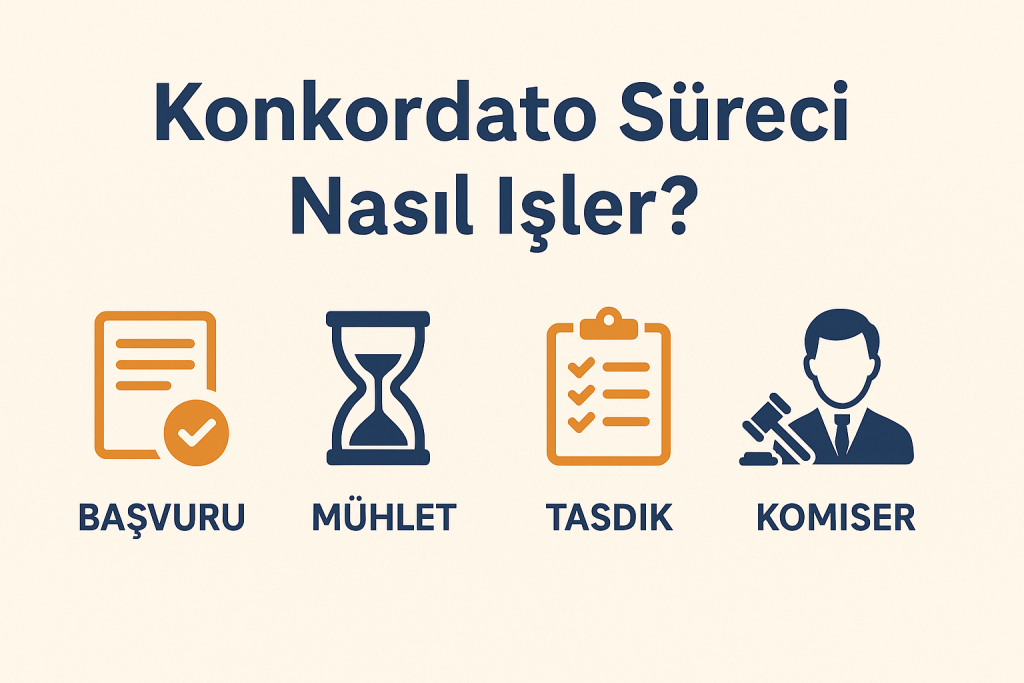
À la lumière des informations de la littérature, la procédure de concordat ordinaire hors faillite se compose essentiellement des étapes suivantes :
1. Phase de la Demande Le processus de concordat commence par une demande déposée auprès du tribunal compétent et responsable (Tribunal de Commerce de Première Instance). Cette demande peut être faite par le débiteur ou l’un des créanciers pouvant déposer une demande de faillite. L’un des documents fondamentaux à soumettre au tribunal lors de la demande est le projet préliminaire de concordat. Le projet préliminaire est un projet temporaire présenté par le débiteur au début du processus de concordat, et il peut être modifié par le débiteur d’office ou à la demande des créanciers pendant le déroulement de la procédure de concordat. Ce projet contient la manière dont le débiteur compte redresser sa situation financière et les conditions dans lesquelles il prévoit de rembourser ses dettes.
2. Phase de la Suspension Provisoire Après examen de la demande et des documents joints, si le tribunal estime que la demande a des chances d’aboutir, il accorde au débiteur une décision de « sursis provisoire » de trois mois. Le but de cette phase est de créer un processus de préparation et d’évaluation pour la suspension définitive.
Objectif: Créer une base qui « permettra de clarifier, dès la première étape, si la proposition de concordat du débiteur sera approuvée ou si le débiteur pourra améliorer sa situation financière à la fin du processus ».
Fonction: Elle constitue une phase durant laquelle l’actif du débiteur est déterminé et où il est examiné si les documents qu’il a présentés au tribunal sont conformes à la réalité.
Résultats : Avec la décision de sursis provisoire, les poursuites engagées contre le débiteur sont suspendues, aucune nouvelle poursuite ne peut être engagée et le patrimoine du débiteur est placé sous protection. Le tribunal nomme également un « commissaire temporaire à la concorde » pour superviser le processus.
3. Phase de Sursis Définitif Si les examens effectués pendant le sursis provisoire aboutissent à des résultats positifs et que la probabilité de succès de la concorde est constatée, le tribunal accorde généralement au débiteur un « sursis définitif » d’un an. Cette période peut être prolongée de six mois supplémentaires dans les cas obligatoires.
Objectif : Cette phase est le processus principal au cours duquel le projet de concorde est mûri et les négociations sont menées avec les créanciers. Pendant la phase de sursis définitif, le débiteur s’efforce d’améliorer sa situation financière et de parvenir à un accord avec les créanciers en prenant toutes les mesures incluses dans le projet préliminaire.
Opérations Importantes : Des opérations critiques telles que la déclaration des créances par les créanciers, l’organisation de l’assemblée des créanciers et la soumission du projet de concorde au vote des créanciers ont lieu pendant cette période.
Protection Juridique : En instaurant une interdiction de poursuite pendant le sursis de concorde, l’objectif est de permettre au débiteur de préparer les démarches nécessaires à la concorde sans être importuné. Cette protection permet au débiteur de maintenir son entreprise et de se concentrer sur le processus de redressement.
4. Réunion des créanciers et acceptation du projet Lors de la réunion organisée par le commissaire à la concordat pendant le délai définitif, les créanciers votent sur le projet de concordat présenté par le débiteur. Pour l’acceptation du projet, il est nécessaire d’obtenir la majorité du nombre de créanciers enregistrés et du montant des créances, tel que stipulé dans le Code d’exécution et de faillite (İİK).
5. Procédure d’homologation et phase de décision Le projet accepté par les créanciers est soumis au tribunal avec le rapport motivé du commissaire à la concordat. Le tribunal de commerce rend sa décision finale concernant la demande de concordat en menant la procédure d’homologation du concordat. Le tribunal examine d’office si le projet remplit les conditions d’homologation requises par le Code d’exécution et de faillite (İİK) (par exemple, si le montant proposé est supérieur au montant que les créanciers recevraient en cas de faillite du débiteur, si le projet est proportionnel aux ressources du débiteur, etc.). S’il estime que les conditions sont remplies, il décide « l’homologation du concordat ». Cette décision devient également contraignante pour les créanciers n’ayant pas accepté le projet.
Rôle du commissaire à la concordat Le commissaire à la concordat est un acteur clé au cœur du processus. C’est un fonctionnaire public chargé de protéger et d’équilibrer les intérêts du débiteur, des créanciers et même du public. Le commissaire supervise les activités du débiteur, contribue au développement du projet, organise la réunion des créanciers et soumet un rapport au tribunal. Qualifié de « bras étendu » du tribunal, le commissaire assure la progression transparente et conforme à la loi du processus.
« Le Double Sens du Concept de « Réussite » » La littérature souligne que le concept de « réussite » de la procédure de concordat peut avoir deux significations distinctes. Il a été déclaré que par « réussite », on entend soit la possibilité d’un redressement de la situation financière à la suite du concordat, soit la satisfaction des conditions d’homologation du concordat. Il en résulte que le concordat peut viser soit le redressement, soit l’homologation du concordat. En conséquence, même si la situation financière du débiteur ne se redresse pas entièrement, l’homologation d’un projet accepté par la majorité des créanciers et remplissant les conditions légales peut également signifier que la procédure a abouti.
Types de concordat et différences de procédure Le déroulement de la procédure peut varier selon le type de concordat.
Concordat ordinaire (hors faillite) : Il s’agit de la procédure standard détaillée ci-dessus.
Concordat en cas de faillite : C’est une voie à laquelle on a recours après la faillite du débiteur. Dans le concordat en cas de faillite, il n’y a pas de concepts tels que le délai de concordat ou le commissaire au concordat. Dans cette procédure, alors que la liquidation de la faillite se poursuit, seule la conversion des biens en argent est reportée.
Concordat par abandon d’actifs : Il vise à permettre au débiteur de se libérer de ses dettes en transférant le pouvoir de disposition sur ses actifs aux créanciers ou à un tiers. Dans ce type de concordat, une procédure similaire à la liquidation de faillite s’applique après l’homologation.

Conclusion
Les sources littéraires indiquent que la procédure de concordat se compose d’étapes structurées et progressant sous le contrôle du tribunal, à savoir la demande, le sursis provisoire, le sursis définitif et le jugement d’homologation. L’objectif principal du processus est de fournir au débiteur un « moratoire » pour redresser sa situation financière, de protéger les droits des créanciers pendant ce processus et, finalement, en assurant la restructuration des dettes, de permettre à la fois au débiteur de maintenir son activité commerciale et aux créanciers de recouvrer leurs créances dans des conditions plus avantageuses qu’en cas de faillite. Le rôle de supervision et de régulation du commissaire au concordat est d’une importance capitale pour la conduite équitable et efficace de la procédure. Le fait que la notion de « réussite » implique à la fois le redressement effectif de l’entreprise et l’homologation juridique du projet met également en évidence la flexibilité de l’institution et son objectif de liquidation des dettes. Un article.
Pourquoi un soutien d’avocat expert est-il nécessaire ?
Le concordat est une procédure complexe comportant de sérieux risques financiers et juridiques. La préparation complète des documents, le respect des délais et la coordination avec le commissaire sont essentiels. C’est pourquoi, à chaque étape du processus, il est d’une importance vitale de bénéficier du soutien professionnel d’avocats expérimentés en concordat opérant dans les régions d’Istanbul, Tuzla, Kartal, Pendik, Gebze et Tepeören.
Le cabinet d’avocats 2M Hukuk offre un conseil juridique complet aux débiteurs, aux créanciers et aux entreprises tout au long du processus, de la préparation des demandes de concordat à la phase d’approbation. Avec notre équipe d’experts, nous assurons la préservation de l’équilibre financier et la mise en œuvre de la stratégie de restructuration la plus appropriée.