Introduction
Qu’est-ce que le concordat ? Qui peut demander un concordat ? Cette étude, élaborée à partir de l’analyse de diverses décisions de tribunaux de première instance, de cours d’appel régionales et de la Cour de cassation, vise à offrir une vue d’ensemble complète sur la définition du concordat, les conditions de dépôt de la demande, le tribunal compétent, les étapes de la procédure et sa durée.
Dans les décisions judiciaires, le concordat est généralement défini comme une institution de droit de l’exécution collective qui permet à un débiteur honnête, incapable de payer ses dettes à leur échéance ou menacé de l’être, de restructurer ses dettes conformément à un accord conclu avec ses créanciers et approuvé par le tribunal, afin de poursuivre ses activités commerciales. Dans une décision de l’Assemblée générale des chambres civiles de la Cour de cassation, cette situation a été exprimée comme suit : « est une forme d’exécution collective qui se réalise par l’acceptation par une majorité qualifiée des créanciers, conformément à la loi, de toutes les dettes ordinaires d’un débiteur honnête sur une période donnée, et par l’approbation de l’autorité compétente (le tribunal), permettant au débiteur d’être libéré d’une partie de sa dette et/ou de modifier les modalités de paiement à son avantage, remplaçant ainsi les méthodes d’exécution forcée classiques et rigoureuses pour le débiteur, telles que la saisie et la faillite. »
1. Définition et objectif du concordat
Les décisions judiciaires définissent le concordat comme un mécanisme bilatéral protégeant à la fois le débiteur et le créancier. L’objectif principal est de « protéger les débiteurs honnêtes dont la situation financière s’est détériorée pour des raisons indépendantes de leur volonté. » Cette institution offre au débiteur un recours légal « pour qu’il puisse payer ses dettes en lui accordant un délai ou une réduction, ou pour qu’il puisse échapper à une faillite potentielle. » La Cour de cassation a qualifié le concordat de « procédure d’exécution forcée allégée par rapport à la faillite » et d’« institution collective d’exécution forcée visant la satisfaction égale des créanciers. » Ainsi, il vise à permettre au débiteur de poursuivre ses activités commerciales, de préserver l’emploi et de contribuer à l’économie, tandis que les créanciers visent à recouvrer plus que ce qu’ils obtiendraient en cas de faillite du débiteur.
2. Demandeurs et Tribunal Compétent/Autorisé
Les décisions soulignent que l’étendue des personnes pouvant demander un concordat est large. L’expression « tout débiteur » à l’article 285 du Code de l’exécution et de la faillite (İİK) couvre « les personnes morales et toutes les personnes physiques, qu’elles soient commerçantes ou non. » Les décisions incluent également que les personnes physiques qui sont co-garantes solidaires des dettes d’une entreprise peuvent demander un concordat. En outre, en plus du débiteur, « tout créancier pouvant demander la faillite peut également demander l’ouverture d’une procédure de concordat concernant le débiteur, avec une requête motivée. »
Pour les demandes, le tribunal compétent et autorisé est clairement désigné comme le Tribunal de commerce de première instance. Concernant la compétence, les décisions établissent la distinction suivante :
Pour les débiteurs soumis à la faillite ou en faillite : Le Tribunal de Commerce de première instance du lieu du centre d’activités du débiteur, en référence à l’art. 154 de la Loi sur l’Exécution et la Faillite (İİK).
Pour les débiteurs non soumis à la faillite : Le Tribunal de Commerce de première instance du lieu de résidence du débiteur.
3. Conditions de Demande et d’Homologation du Concordat
Les décisions judiciaires exigent l’existence d’une série de conditions pour que le processus de concordat puisse débuter et se conclure avec succès. Ces conditions diffèrent pour les phases de demande et d’homologation.
Conditions de Demande :
Situation Financière : Il suffit que le débiteur « ne puisse pas payer ses dettes échues ou soit en danger de ne pas pouvoir les payer à l’échéance ». La condition de surendettement n’est pas requise.
Présentation des Documents : Il est obligatoire de soumettre tous les documents énumérés à l’art. 286 de la Loi sur l’Exécution et la Faillite (İİK) en annexe à la demande. Ces documents comprennent, entre autres, le projet préliminaire de concordat, un bilan détaillé, un compte de résultat, les listes des créanciers et des débiteurs, ainsi qu’un rapport d’audit indépendant.
Projet Réaliste : Le projet préliminaire soumis doit démontrer la « chance de succès du concordat », c’est-à-dire qu’il doit créer une conviction raisonnable chez le tribunal quant à la possibilité d’amélioration de la situation financière du débiteur.
Conditions d’Homologation (İİK art. 305) : Il est constamment souligné dans les décisions que toutes les conditions cumulatives suivantes doivent être remplies pour que le concordat puisse être homologué par le tribunal :
« Le montant proposé doit être supérieur au montant probable que les créanciers recevraient en cas de faillite du débiteur. »
Le montant proposé doit être proportionnel aux ressources du débiteur.
Le projet de concordat doit avoir été accepté par la majorité qualifiée prévue à l’article 302 du Code de l’exécution et de la faillite (İİK). Cette majorité est définie comme « a) la moitié des créanciers enregistrés et des créances, ou b) un quart des créanciers enregistrés et les deux tiers des créances, une majorité qui dépasse ces seuils. »
Le paiement intégral des créances privilégiées et l’exécution des dettes nées pendant le délai doivent être garantis de manière suffisante.
Les frais de justice et le droit d’homologation doivent avoir été déposés à la trésorerie du tribunal par le débiteur.
4. Étapes de la procédure de concordat
Selon les décisions examinées, la procédure de concordat se compose des étapes fondamentales suivantes :
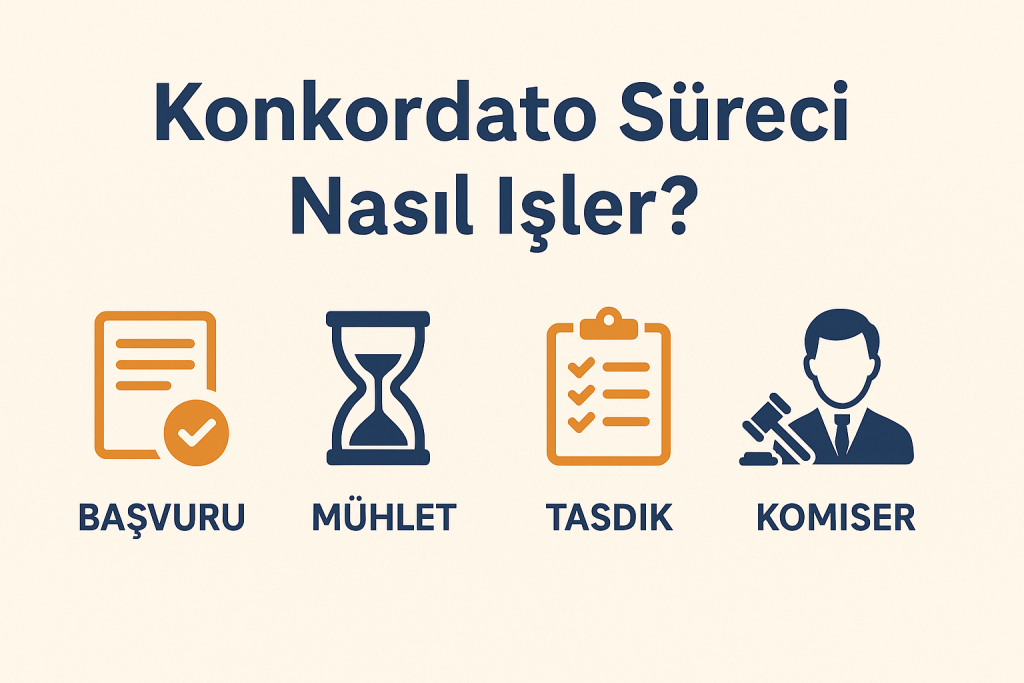
Demande et sursis provisoire : Le débiteur ou le créancier dépose une demande auprès du tribunal de commerce de première instance avec les documents requis. Si les documents sont complets, le tribunal accorde immédiatement un sursis provisoire de 3 mois et nomme un comité de commissaires provisoires composé d’une ou trois personnes.
Extension du sursis provisoire et sursis définitif : Le sursis provisoire peut être prolongé de 2 mois supplémentaires au maximum à la demande du débiteur ou du commissaire. Pendant cette période, le commissaire examine la situation financière du débiteur et présente son rapport. Le tribunal « accorde au débiteur un sursis définitif d’un an s’il est jugé possible que le concordat réussisse. »
Sursis définitif et réunion des créanciers : Pendant le sursis définitif, le commissaire convoque les créanciers à une réunion. Lors de cette réunion, le projet du débiteur est discuté et soumis au vote.
Procès de confirmation et décision : Si le projet est accepté par la majorité requise par la loi, le commissaire soumet le dossier au tribunal avec son rapport motivé. Le tribunal évalue si les conditions de confirmation sont remplies et décide d’approuver ou de rejeter le concordat.
Supervision et Résiliation : Après la décision de confirmation, un administrateur judiciaire peut être nommé pour superviser la mise en œuvre du projet. En cas de non-respect du projet par le débiteur, « tout créancier qui n’a pas été payé conformément au projet de concordat peut demander au tribunal qui a confirmé le concordat de résilier le concordat à son égard. »
Les décisions ont également attiré l’attention sur une situation particulière appelée « concordat dans le cadre de la faillite ». Dans ce type de situation, comme le concordat est demandé après la décision de faillite, « ni un sursis concordataire n’est accordé, ni un commissaire au concordat n’est nommé. »
5. Durée du concordat
La durée du concordat doit être examinée sous deux rubriques distinctes : la durée des moratoires pendant la procédure et la date d’échéance du projet confirmé :
Durées des moratoires : La loi prévoit des délais stricts pour l’achèvement du processus dans un délai raisonnable. Le sursis provisoire peut durer au maximum 5 mois (3+2), et le sursis définitif au maximum 1 an et 6 mois (1 an + 6 mois). La Cour de Cassation a déclaré que le législateur a prévu « des délais très courts et stricts » et que son objectif est de « finaliser le processus de concordat dans les plus brefs délais ».
Durée du plan de paiement : Le délai de paiement de la dette dans le projet de concordat approuvé est totalement indépendant des périodes de sursis. Dans les décisions examinées, il est constaté que les dettes doivent être payées « en 36 versements égaux », « en 48 mois », « en 60 mois » ou « en 60 mois, dont une période de 12 mois sans paiement » selon les projets approuvés. Cette durée est déterminée en fonction de la structure financière du débiteur et du contenu du projet.
Conclusion
À la lumière des décisions judiciaires, le concordat est une bouée de sauvetage vitale pour les débiteurs honnêtes au bord de la faillite, et une institution juridique méticuleusement réglementée qui offre aux créanciers la possibilité de recouvrer leurs créances à un taux plus élevé qu’en cas de faillite. Le succès du processus dépend de l’honnêteté du débiteur, du réalisme du projet présenté, de l’approbation de la majorité qualifiée des créanciers et du respect scrupuleux des procédures et principes énoncés dans le Code d’exécution et de faillite. Les tribunaux de commerce de première instance assument un rôle de supervision et de réglementation à chaque étape du processus, assurant à la fois la protection du patrimoine du débiteur et la préservation des droits des créanciers. Alors que les délais de sursis définitifs fixés par la loi empêchent la prolongation indue du processus, les échéances de paiement flexibles dans les projets approuvés permettent de trouver une solution adaptée à la structure financière du débiteur. Une suggestion d’article.
Pourquoi le soutien d’un avocat spécialisé est-il nécessaire ?
Le processus de concordat n’est pas seulement une méthode de restructuration de dettes ; c’est une procédure d’exécution collective technique, exigeant une expertise et hermétique aux erreurs de procédure, soumise à des conditions de forme strictes dans la Loi sur l’Exécution Forcée et la Faillite. L’examen des décisions judiciaires révèle que les erreurs les plus fréquentes conduisant au rejet d’une demande de concordat ou à l’échec du processus sont : le projet préliminaire mal préparé, les documents incomplets, le tribunal compétent mal choisi, l’incapacité à obtenir la majorité qualifiée, la gestion erronée du processus par le commissaire et la classification incorrecte des créanciers.
Par conséquent, pour les entreprises opérant dans des régions à forte densité commerciale comme Istanbul, Tuzla, Pendik, Kartal, Maltepe, Kadıköy, Ataşehir, Ümraniye et Gebze, la gestion du processus de concordat par un avocat spécialisé est d’une importance capitale. En effet, une petite erreur juridique à n’importe quelle étape du processus peut entraîner la perte de la protection du concordat par le débiteur, la levée du sursis et le confronter directement au risque de faillite.
Le Cabinet d’Avocats 2M Hukuk fournit un soutien juridique professionnel pour la préparation des demandes de concordat, la vérification de la conformité juridique des documents financiers, le développement de stratégies compatibles avec les rapports du commissaire, la gestion des réunions de créanciers, la préparation des requêtes et objections à soumettre au tribunal, l’exécution de la phase d’homologation et le suivi du processus de surveillance post-concordat.
Le soutien d’un avocat spécialisé est impératif pour les raisons suivantes :
Le projet préliminaire doit être préparé conformément à l’article 286 de la Loi sur l’Exécution et la Faillite (LCE) et être économiquement réalisable.
Même de petites erreurs dans les rapports d’audit indépendants, les bilans et les listes de dettes peuvent entraîner le rejet de la demande.
Une classification incorrecte des créanciers, l’impossibilité d’atteindre la majorité qualifiée et la rédaction irrégulière des procès-verbaux de réunion rendent la validation impossible.
La détermination erronée de la distinction entre les créances garanties, privilégiées et chirographaires annule la validité juridique du projet de concordat.
Une mauvaise gestion du processus par le commissaire entraîne le risque de levée du sursis.
Lors de l’examen par le tribunal, une présentation incorrecte de la structure financière du débiteur affaiblit la probabilité de validation.
Le concordat est un domaine du droit privé qui requiert des connaissances techniques, une planification stratégique et une analyse financière. Par conséquent, travailler avec un avocat expérimenté en droit du concordat du début à la fin du processus est d’une importance capitale pour que le débiteur puisse maintenir son activité commerciale.