Fonctions et Limites d’Autorité du Contrôleur
Conformément à l’article 41 de la Loi sur la Propriété par Étages, les contrôleurs sont tenus de surveiller en permanence la gestion de l’immeuble. Dans les structures collectives, cette tâche est abordée dans un cadre plus large, conformément aux articles 69 à 71 de la Loi sur la Propriété par Étages ; les espaces communs, les installations et toutes les activités de gestion sont inclus dans le champ d’audit. Le gestionnaire est tenu de présenter aux contrôleurs tous les livres, documents et registres.
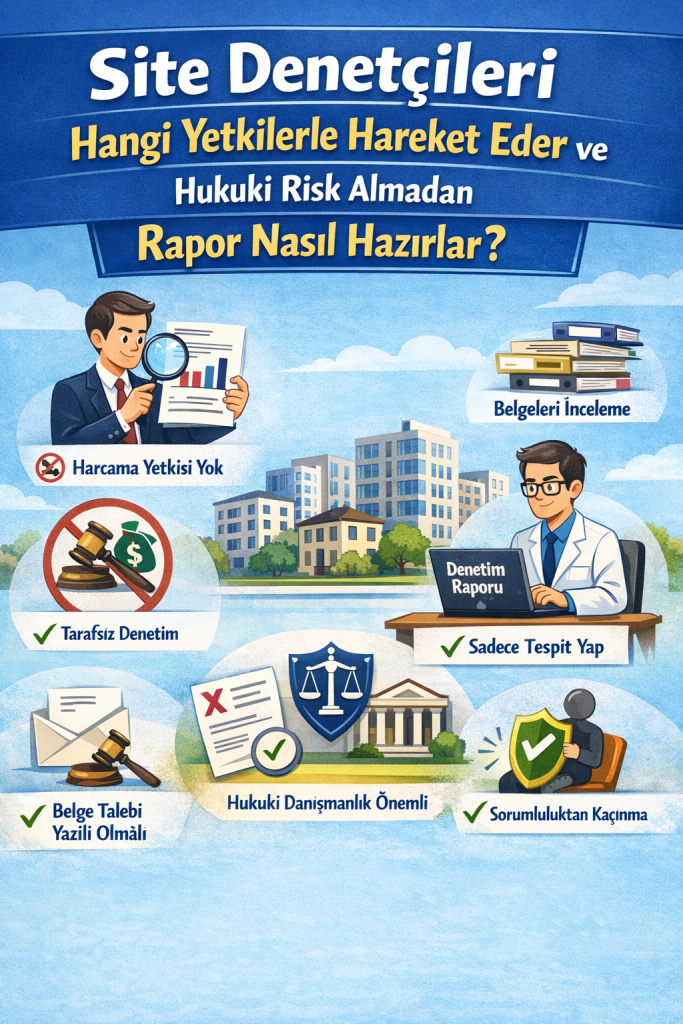
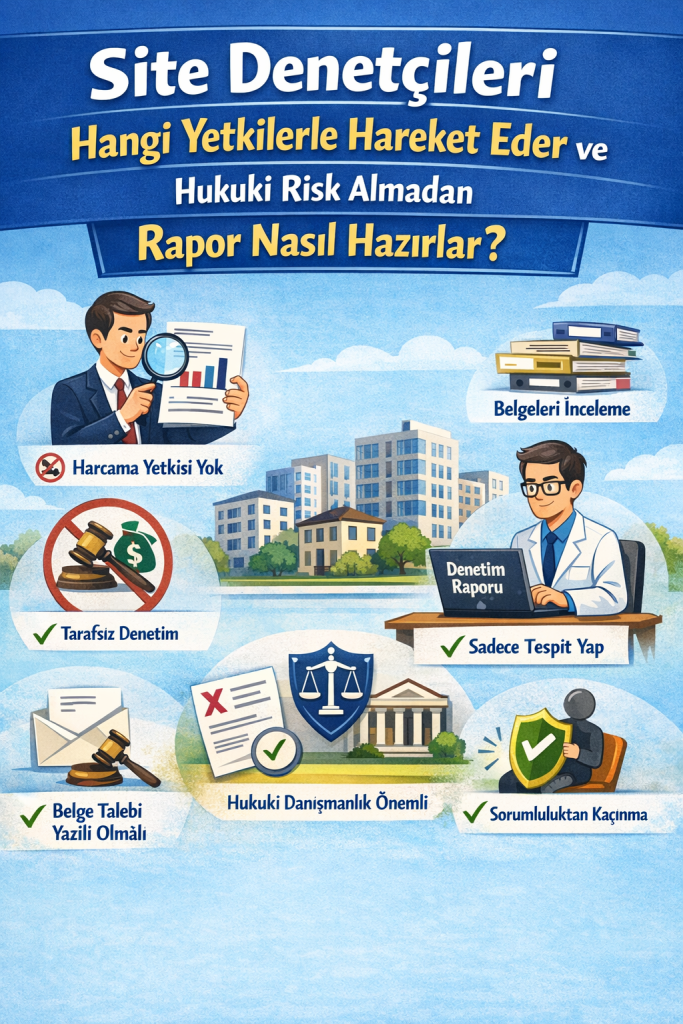
Cependant, la distinction cruciale ici est la suivante : le contrôleur n’est pas un « organe exécutif », mais un « organe de surveillance ». Selon la jurisprudence de la Cour de Cassation, les contrôleurs n’ont pas l’autorité de faire des dépenses, de signer des contrats ou de conclure des transactions au nom du site. Par conséquent, les contrôleurs ne peuvent pas prendre de décisions en se substituant à la direction ; ils ne peuvent qu’examiner et rapporter les opérations effectuées. Le dépassement de cette limite engage directement la responsabilité personnelle du contrôleur.
De plus, l’activité de contrôle doit être menée de manière indépendante et impartiale. Le contrôleur est tenu de procéder à une évaluation objective, sans être en conflit d’intérêts avec la direction ou l’un des copropriétaires. Cette obligation est un principe fondamental pour la fiabilité du contrôle.
Comment Rédiger le Rapport de Contrôle ?
Les rapports de contrôle sont parmi les documents les plus importants qui révèlent la situation financière et administrative du site. Par conséquent, le principe le plus fondamental dans la préparation des rapports est de faire uniquement des « constatations ». Le contrôleur doit présenter les résultats de ses examens avec des données concrètes, mais ne doit pas attribuer de qualification juridique à ces résultats.
Par exemple; « Aucun document n’a pu être trouvé attestant de la réception du service relatif à la facture datée du X » est une approche d’audit correcte. En revanche, une expression telle que « la direction a commis un délit de détournement de fonds » dépasse les prérogatives de l’auditeur et engage sa responsabilité juridique. L’évaluation juridique et la décision de sanction relèvent uniquement de la compétence de l’assemblée des copropriétaires.
De plus, dans la rédaction du rapport, les déclarations des parties doivent être clairement séparées, chaque constatation doit être basée sur des preuves et les commentaires doivent être évités. L’auditeur doit agir comme un expert; il doit s’abstenir de toute évaluation subjective. En même temps, il est important que le rapport ne se contente pas de présenter les opérations passées, mais qu’il expose également les risques actuels, afin que l’assemblée générale puisse prendre des décisions éclairées.
Que faire si la direction ne fournit pas les documents ?
L’un des problèmes les plus fréquemment rencontrés dans la pratique est le fait que la direction ne présente pas les informations et documents nécessaires aux auditeurs. Pourtant, selon la loi sur la copropriété, le syndic est tenu de présenter tout document aux auditeurs.
En cas de non-respect de cette obligation, les auditeurs doivent impérativement faire une demande écrite. Il est important que ces demandes soient faites par l’intermédiaire d’un notaire ou par lettre recommandée avec accusé de réception, pour prouver le processus. Si la direction ne fournit pas les documents, ce fait doit être clairement consigné dans le rapport d’audit.
Par exemple, une expression telle que « Malgré notre demande écrite datée du X, les documents pertinents n’ayant pas été fournis, un audit n’a pas pu être effectué à cet égard » doit être utilisée. Cette approche montre que l’auditeur a rempli son devoir et que le manquement provient de la direction. Ainsi, l’auditeur est protégé contre d’éventuelles responsabilités juridiques futures.
Consultation juridique et problème de budget
L’une des questions sur lesquelles les auditeurs hésitent le plus est de savoir s’ils peuvent obtenir des conseils juridiques ou financiers externes. Selon l’article 20 de la loi sur la propriété par étages, les dépenses à engager dans le cadre des charges communes doivent figurer dans le plan de gestion ou être approuvées par l’assemblée des copropriétaires.
Par conséquent, si les auditeurs concluent un contrat avec un avocat ou un conseiller financier de leur propre initiative, ce contrat n’engage pas la copropriété. La dépense engagée reste directement sous la responsabilité personnelle des auditeurs. La jurisprudence de la Cour de Cassation va également dans ce sens.
De plus, les éléments essentiels de l’activité d’audit (examen des registres, contrôle des factures, etc.) doivent être effectués personnellement par les auditeurs. Le soutien d’experts ne peut être utilisé que dans des situations nécessitant une expertise spéciale et technique, après obtention de l’approbation budgétaire nécessaire. Par conséquent, si un soutien professionnel est nécessaire, il doit impérativement être inscrit à l’ordre du jour de l’assemblée générale et faire l’objet d’une décision.
Responsabilité juridique et risques des auditeurs
Les auditeurs, dans l’exercice de leurs fonctions, sont soumis à une responsabilité similaire aux dispositions du mandat du Code des obligations. Dans ce contexte, si l’auditeur ne fait pas preuve de la diligence requise, ou prépare un rapport incomplet ou erroné, une responsabilité en dommages-intérêts peut naître.
En particulier, le fait de ne pas détecter d’irrégularités flagrantes, d’ignorer des transactions fausses ou non documentées, ou de donner un rapport positif sans audit, est considéré comme une négligence de l’auditeur. Les décisions de la Cour de cassation stipulent également clairement que la responsabilité des auditeurs sera engagée s’ils n’accomplissent pas correctement leur devoir d’audit.
De plus, le fait que les auditeurs outrepassent leurs pouvoirs en effectuant des transactions au nom du site constitue un domaine de risque distinct. Dans ce cas, l’auditeur se retrouve en position de représentant non autorisé et est personnellement responsable des transactions qu’il effectue. En cas de rapports d’audit incomplets ou erronés, il est possible que les auditeurs ne soient pas déchargés de leur responsabilité et que des poursuites judiciaires soient engagées contre eux.
Conflit entre la Législation et la Pratique
L’un des problèmes les plus importants constatés dans la pratique est l’incompatibilité entre la législation et la pratique. La loi sur la propriété par étages confère aux auditeurs une vaste tâche d’audit; cependant, elle limite les pouvoirs et les moyens budgétaires nécessaires pour accomplir cette tâche.
L’obligation de choisir les auditeurs parmi les copropriétaires a souvent pour conséquence que ces personnes ne possèdent pas les connaissances professionnelles. Pourtant, dans les grands complexes et les sites complexes, il y a d’importants mouvements financiers, et leur audit requiert une expertise. Cette situation réduit l’efficacité de l’activité d’audit et peut préparer le terrain à des pratiques malveillantes.
Par conséquent, dans la pratique, il est important que les auditeurs travaillent en répartissant les tâches, préparent les rapports à temps et se basent autant que possible sur des critères objectifs. De plus, la présentation des rapports aux copropriétaires pour examen avant l’assemblée générale est une pratique importante en termes de transparence.
Questions fréquentes
Denetçi site adına harcama yapabilir mi?
Hayır. Denetçilerin harcama yetkisi bulunmamaktadır. Genel kurul veya bütçe onayı olmadan yapılan harcamalar denetçinin şahsi sorumluluğundadır.
Denetim raporunda suç isnadı yapılabilir mi?
Hayır. Denetçi yalnızca tespit yapabilir. Hukuki değerlendirme ve suç duyurusu kat malikleri kurulunun yetkisindedir.
Yönetim belge vermezse denetçi sorumlu olur mu?
Hayır. Denetçi yazılı talepte bulunup belge verilmediğini rapora açıkça yazarsa sorumluluktan kurtulur.
Pourquoi le soutien d’un avocat spécialisé est-il nécessaire ?
Les processus de gestion et d’audit de site sont des domaines juridiques complexes où des valeurs financières élevées et l’intérêt commun de nombreuses personnes sont en jeu. Une responsabilité personnelle peut être engagée si les auditeurs dépassent les limites de leurs pouvoirs, rédigent des rapports erronés ou effectuent des examens incomplets. Par conséquent, la conduite du processus avec un soutien professionnel revêt une grande importance.
Le soutien d’un avocat spécialisé en gestion immobilière ou d’un avocat spécialisé en copropriété assure la préparation des rapports d’audit conformément à la loi, l’identification correcte des risques et la gestion efficace des litiges potentiels. Particulièrement dans les grandes villes, les services de conseil en gestion de site à Istanbul sont devenus un besoin critique pour le bon fonctionnement des gestions de site. Dans la région de Tuzla, le soutien d’un avocat spécialisé en gestion de site à Tuzla offre un avantage significatif pour résoudre les différences d’application locales et les problèmes pratiques.
À ce stade, le Cabinet d’Avocats 2M Hukuk, fort de son expérience dans les domaines du droit de la gestion immobilière et de la copropriété, offre des services de conseil complets qui protègent les droits des auditeurs et des copropriétaires.